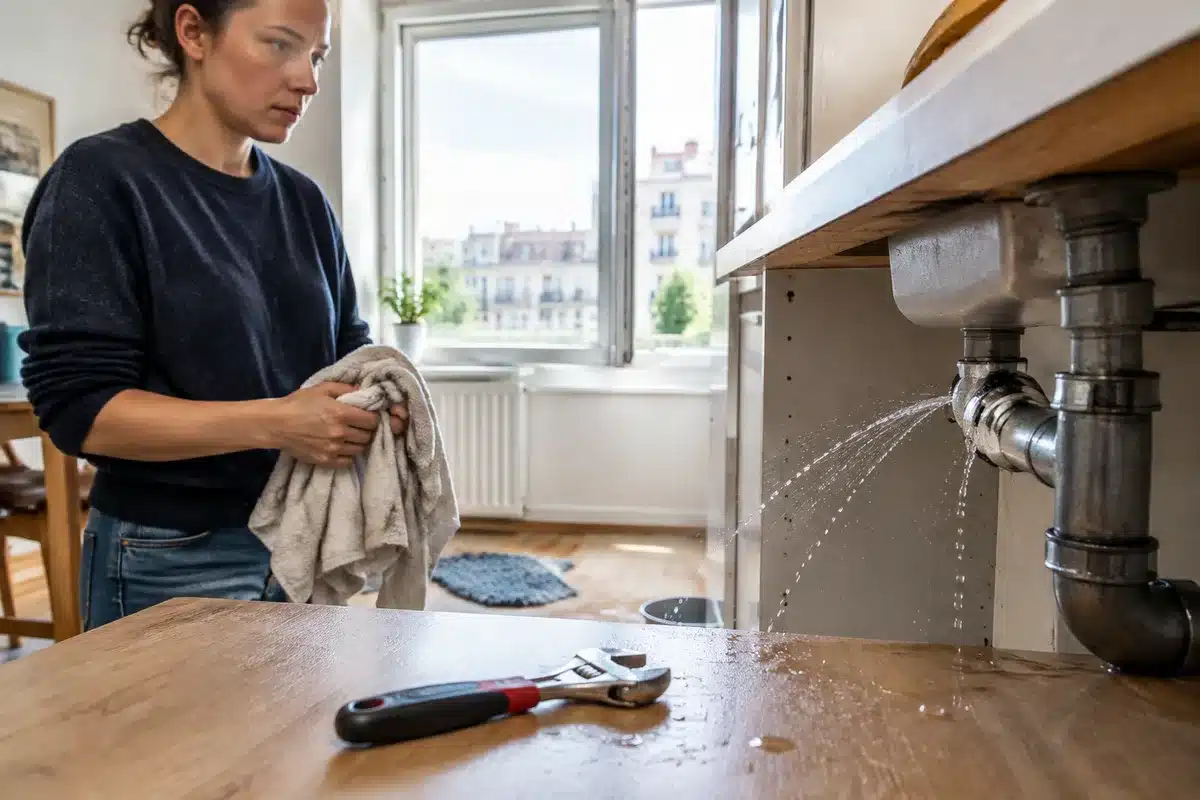
Un sinistre lié à l’eau peut bouleverser votre quotidien en quelques minutes et c’est souvent à ce moment-là que l’on réalise l’importance de l’assurance dégât des eaux pour couvrir réparations et pertes matérielles.
Que couvre exactement une assurance dégât des eaux ?
La plupart des contrats multirisques habitation incluent une garantie dégâts des eaux qui prend en charge les conséquences visibles du sinistre : murs abîmés, planchers gondolés, mobilier endommagé, et parfois la perte de biens utilitaires. Il est important de comprendre que l’assurance indemnise généralement les dommages causés par l’eau, pas systématiquement la réparation de la cause elle‑même. Par exemple, le remplacement d’un joint usé ou le débouchage courant d’un siphon sont souvent considérés comme de l’entretien et restent à votre charge.
Locataire, propriétaire, copropriétaire : qui assume les frais ?
Le partage des responsabilités dépend de la nature du problème et de votre statut. En tant que locataire, vous êtes responsable de l’entretien courant et des petites réparations. Le propriétaire doit prendre en charge les réparations découlant de la vétusté ou d’un défaut structurel des installations. En copropriété, le syndic gère les canalisations communes et l’assurance de l’immeuble intervient pour ces parties ; en revanche, les conduites privatives vous incombent souvent.
Quand l’origine de la fuite n’est pas évidente, la prise en charge de la recherche de fuite varie selon les contrats : certains assureurs couvrent cette étape diagnostic, d’autres l’excluent ou l’associent à une condition spécifique. Pour les canalisations enterrées entre votre compteur et le réseau public, une garantie spécifique est fréquemment nécessaire et n’est pas toujours incluse par défaut.
Les bons réflexes à adopter immédiatement
La rapidité et la méthode comptent. Coupez l’eau puis l’électricité si nécessaire ; sécurisez les lieux ; prenez des photos datées et conservez les objets détériorés sans tout jeter. Contactez votre assureur selon les modalités prévues dans votre contrat et respectez les délais de déclaration : la plupart des assureurs demandent une déclaration dans les 5 jours ouvrés après la découverte du sinistre. Un délai prolongé complique l’expertise et peut nuire à l’indemnisation.
- Couper l’arrivée d’eau et sécuriser l’électricité
- Documenter le sinistre (photos, vidéos, listes)
- Conserver les pièces endommagées et factures
- Déclarer le sinistre rapidement à l’assureur
Quels pièges éviter quand on prépare son dossier d’indemnisation ?
Plusieurs erreurs fréquentes compliquent les demandes d’indemnisation : débuter des travaux avant l’expertise, ne pas conserver de justificatifs, ou minimiser une fuite par peur d’augmenter sa prime. Ne lancez pas la remise en état finale avant l’accord de l’assureur ; en revanche, les interventions d’urgence pour limiter l’aggravation des dégâts sont acceptées et souvent nécessaires. Prenez garde aux franchises et aux plafonds d’indemnisation inscrits dans votre contrat, ils peuvent fortement réduire le montant reçu.
Quand l’assurance ne suffit-elle pas ?
Certaines situations sont exclues ou mal couvertes : dégâts liés à un défaut d’entretien manifeste, canalisations extérieures non garanties, ou surconsommation d’eau due à une fuite invisible selon les clauses. Si vous habitez une vieille copropriété ou possédez des réseaux enterrés, vérifiez les extensions possibles. Relire annuellement votre contrat pour anticiper ces lacunes est une pratique utile pour éviter les mauvaises surprises.
Comment améliorer votre couverture sans tout renégocier ?
Avant de changer d’assureur, consultez les options complémentaires proposées : extension pour canalisations enterrées, prise en charge de la recherche de fuite, ou couverture de la surconsommation d’eau. Vérifiez aussi les plafonds par poste (dommages au bâtiment, mobilier, frais de relogement) et la hauteur des franchises. Parfois une simple option ajoutée coûte moins cher qu’un dossier de sinistre mal indemnisé.
FAQ
Dans quels délais faut-il déclarer un dégât des eaux à son assurance ?
Généralement la déclaration doit être faite dans les 5 jours ouvrés qui suivent la découverte du sinistre, mais consultez toujours votre contrat pour connaître le délai exact et la procédure à respecter.
Est‑ce que l’intervention d’urgence annule l’indemnisation ?
Non, les réparations d’urgence visant à limiter l’aggravation des dégâts sont admises et ne compromettent pas normalement l’indemnisation, à condition de conserver les justificatifs et d’informer l’assureur.
La recherche de fuite est‑elle prise en charge par l’assurance ?
Cela dépend du contrat : certains assureurs couvrent la recherche de l’origine du sinistre, d’autres uniquement les conséquences. Vérifiez vos garanties et les conditions associées pour éviter les mauvaises surprises.
Que faire si l’origine de la fuite implique plusieurs responsables (voisin, copropriété) ?
Informez votre assureur et le syndic si nécessaire. L’assureur peut prendre en charge à bref délai et se retourner ensuite contre le responsable via subrogation ; conservez toutes les preuves et communications pour faciliter ces démarches.